
15 oktober 2026
Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
|
|
Een broer en zijn zus bezitten in 2020 ieder de helft van de aandelen in een bv. De zus verricht werkzaamheden voor de bv via haar eenmanszaak. De broer is dga en verricht zijn werkzaamheden voor de bv deels in loondienst en deels via zijn eenmanszaak. Op 24 december 2022 legt de inspecteur aan de zus een navorderingsaanslag IB 2020 op, maar daa...
LEES MEER
|
15 oktober 2026
Cashbonus ipv aandelenrechten: mag een voorziening?
Vijf werknemers krijgen van de Franse moedervennootschap van hun werkgever voorwaardelijke rechten op aandelen. Zij ontvangen die aandelen alleen als zij na vier jaar nog in dienst zijn én aan bepaalde prestatiedoelen voldoen. Voordat de voorwaarden zijn vervuld, vindt een overname plaats. De nieuwe eigenaar doet de werknemers een voorste...
LEES MEER
|
|
|
15 oktober 2026
Uitkeringen lijfrente terecht in box 1
|
|
Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale behandeling. De man had een 'Hoogrentende Spaarpot Polis' en twee andere verzekeringen met een lijfrenteclausule. In 2019 ontvangt hij uitkeringen van € 49.119, € 21.968...
LEES MEER
|
08 oktober 2026
Tariefmaatregel op doorbetaald pensioen is geen discriminatie
Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die betalingen zijn aftrekbaar, maar door de tariefmaatregel niet tegen het hoogste tarief. Wie vanaf 1 mei 1995 scheidt van zijn echtgenoot heeft daar in de regel geen last van, want dan betaal...
LEES MEER
|
|

|
08 oktober 2026
Loods bij de woning op kosten van de bv is een winstuitdeling
|
|
Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een loods zonder vergunning. De facturen voor beton, kozijnen, platen en bouwwerkzaamheden komen in de bo...
LEES MEER
|
08 oktober 2026
Niet ingehouden loonheffing hoort ook niet bij het genoten loon
Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de inspecteur verrekent daarom niets. De dga kan niet bewijzen dat de loonheffing wel is ingehouden. Toch krijgt hij deels gelijk, omdat de inspecteur niet kan aantonen dat de dga het bedrag op ee...
LEES MEER
|
|
|
02 oktober 2026
Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers
|
|
De Zelfstandigenwet, die naar verwachting in januari 2028 in werking treedt, heeft als doel om meer duidelijkheid te scheppen over de samenwerking tussen zelfstandigen en opdrachtgevers. De wet wil schijnzelfstandigheid tegengaan en zelfstandigen de erkenning geven die zij verdienen. Dit gebeurt door middel van twee toetsen: de zelfstandigentoet...
LEES MEER
|
01 oktober 2026
Bedrijf met kleine winsten blijft een onderneming
Een man is vennoot in een vof die akkerbouw bedrijft. De inspecteur vindt het bedrijf te klein en rekent het aandeel tot het vermogen in box 3. Hij telt veertien jaar resultaten op en komt uit op een negatief totaal. Het hof wijst dat af, want de bron moet per jaar worden beoordeeld en niet over een reeks jaren. De vof houdt haar onderneming.
...
LEES MEER
|
|
|
01 oktober 2026
Verzekeringsplicht bestuurders door ongelijk aandelenbezit
|
|
Een aantal radiologen zette in 2014 hun maatschap om in een vennootschap, waarin elke radioloog aandeelhouder, bestuurder en werknemer is. Het aandelenbezit volgt de omvang van het dienstverband, dat varieert van 0,55 tot 1 fte. Vooraf bevestigt de inspecteur schriftelijk dat de radiologen als directeur-grootaandeelhouder (dga) niet verzekerd zi...
LEES MEER
|
01 oktober 2026
Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
Een internationale moedermaatschappij schakelt advocaten en adviseurs in wanneer autoriteiten in het Verenigd Koninkrijk, Frankrijk en de Verenigde Staten onderzoek doen naar omkoping binnen het concern. De juridische kosten bedragen bijna € 300 miljoen, met ruim € 60 miljoen aan btw. De vennootschap trekt die btw pro rata af. De inspe...
LEES MEER
|
|
|
01 oktober 2026
Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid

|
|
Het kabinet heeft een aangepast begrotingsvoorstel naar de Tweede Kamer gestuurd. De voorstellen omvatten aanpassingen in box 3, box 2 en de sociale zekerheid.
Vermogenswinstbelasting
Het kabinet kiest voor een structurele oplossing in box 3 door over te stappen op een vermogenswinstbelasting, waarbij winst wordt belast bij uitkering in pl...
LEES MEER
|
01 oktober 2026
Wtta: nieuwe regels voor het uitlenen van personeel
De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) bepaalt dat bedrijven alleen nog werknemers mogen uitlenen als zij daarvoor een toelating hebben. Met deze wet wil de overheid misstanden op de uitleenmarkt tegengaan. De Wtta treedt op 1 januari 2027 in werking. Vanaf 1 januari 2028 handhaaft de Nederlandse Arbeidsinspectie op d...
LEES MEER
|
|
|
24 september 2026
Vanaf november extra toeslag van € 2 voor pakketjes van buiten de EU
|
|
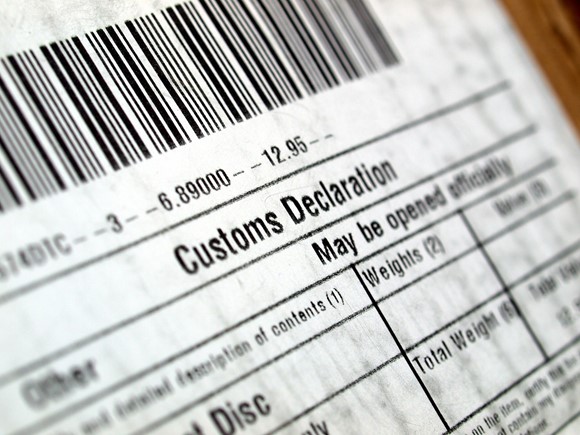
Vanaf 1 november 2026 moeten importeurs een afhandelingsvergoeding gaan betalen op e-commercezendingen die van buiten de EU aan een consument in de EU worden verzonden. Deze vergoeding bedraagt € 2 per productcategorie, ongeacht de waarde van de zending. Dat betekent dat de afhandelingsvergoeding ook wordt geheven op producten die een waard...
LEES MEER
|
24 september 2026
Geen incassokosten bij niet geregistreerde incassodienstverlener
Incassodienstverleners die niet geregistreerd zijn, mogen vanaf 1 oktober geen incassokosten of rente in rekening brengen bij personen met schulden. Dit geldt ook voor incassowerkzaamheden bij eenmanszaken, vennoten en maatschappen. De oorspronkelijke schuld moet wel betaald worden. Het register is te raadplegen op: https://www.justis.nl/re...
LEES MEER
|
|

|
24 september 2026
Tijdige aangifte erfbelasting voorkomt rente alleen bij een juiste aangifte
|
|
Een erfgename stelt dat zij geen belastingrente verschuldigd is over de te betalen erfbelasting. De aangifte is immers tijdig ingediend en de inspecteur heeft daarna ruim twee jaar laten verstrijken voordat hij een aanslag oplegt. Daarnaast wijst zij erop dat het werkelijke rendement op het vermogen ongeveer 1% bedraagt, terwijl de rente oploopt...
LEES MEER
|
24 september 2026
Lening met lage rente blijkt te hoog gewaardeerd
Een financieringsvennootschap krijgt binnen het concern een vordering van $ 207,7 miljoen op een werkmaatschappij in Kazachstan. De rente ligt ver onder de marktrente en de werkmaatschappij hoeft pas in 2031 iets te betalen. Als de vennootschap in 2018 naar Hongarije verhuist, claimt zij op die vordering een verlies van $ 37,6 miljoen. Het hof v...
LEES MEER
|
|

|
16 september 2026
Tarieven en heffingskortingen 2027
|
|
De tarieven en heffingskortingen in de inkomstenbelasting zien er als volgt uit.
2027
2026
Tarief schijf 1
36,23%
35,75%
Tarief schijf 2
38,16%
37,56%
Tarief schijf 3
49,5%
49,5%
...
LEES MEER
|
16 september 2026
Aanpassingen IB particulieren en box 2
Specifieke zorgkosten
De regeling aftrek van uitgaven voor specifieke zorgkosten zal worden afgeschaft per 2028. Er komt geen overgangsrecht voor negatieve persoonsgebonden aftrek die samenhangt met de aftrek van uitgaven voor specifieke zorgkosten. Dit betekent dat een teruggave of nagekomen betaling, die na 1 januari 2028 wordt ontvangen vo...
LEES MEER
|
|
|
16 september 2026
Aanpassingen ondernemingen
|
|
Afschaffen startersaftrek
De startersaftrek is een regeling in de inkomstenbelasting waardoor een ondernemer, die minder dan vijf jaar ondernemer is (starter), onder voorwaarden maximaal drie jaar recht heeft op een extra aftrekpost van maximaal € 2.123. De startersaftrek wordt per 1 januari 2027 verlaagd tot € 10 en per 1 januari 2...
LEES MEER
|
16 september 2026
Wijzigingen auto
Youngtimerregeling
Het kabinet bouwt de youngtimerregeling geleidelijker af, zodat autobedrijven en ondernemers minder abrupt geraakt worden door stijgende kosten. Deze leeftijdsgrens gaat in 2027 van 16 naar 17 jaar. Per 2028 geldt voor elke auto dat de youngtimerregeling pas kan worden toegepast als de leeftijdsgrens van 20 jaar is overschr...
LEES MEER
|
|
|
16 september 2026
Maatregelen Loonbelasting

|
|
Onbelaste reiskostenvergoeding naar € 0,25
De gerichte vrijstelling voor reiskosten wordt met terugwerkende kracht tot 1 januari 2026 verhoogd van € 0,23 naar € 0,25. In navolging van deze verhoging worden ook het forfait voor aftrekbare reiskosten voor IB-ondernemers en resultaatgenieters en het forfait voor reiskosten bij spe...
LEES MEER
|
16 september 2026
Aanpassingen Btw en accijns
Tarief sierteelt en ballonvaarten
Sierteeltproducten zijn onder meer bloembollen, bloemen, planten en boomkwekerijproducten zoals kerstbomen. Het verlaagde btw-tarief van 9% op deze producten wordt afgeschaft. Vanaf 1 januari 2028 geldt het algemene btw-tarief van 21% voor sierteeltproducten. Vanaf die datum geldt ook voor ballonvaarten het a...
LEES MEER
|
|
|
16 september 2026
Wijzigingen Overdrachtsbelasting
|
|
Verlaging algemeen woningtarief overdrachtsbelasting van 8% naar 7%
Het tarief van de overdrachtsbelasting voor zogenaamde niet-hoofdverblijfwoningen, zoals woningen die investeerders kopen voor de verhuur, wordt verlaagd van 8% naar 7%. Deze verlaging moet het investeringsklimaat op de huurmarkt verbeteren en het aanbod van huurwoningen stim...
LEES MEER
|
16 september 2026
Wijzigingen Milieubelastingen
Verhoging tarief belasting op leidingwater
Met de belasting op leidingwater wordt er belasting geheven over de levering van leidingwater, al dan niet van drinkwaterkwaliteit. De belasting is tot nu toe beperkt tot de eerste 50.000 m³ leidingwater per jaar per aansluiting. In het BP 2026 is geregeld dat het heffingsplafond per 1 januari 2...
LEES MEER
|
|
|
16 september 2026
Overige voorstellen
|
|
Minder regels
‘Meer ruimte voor mensen en bedrijven, en een overheid die niet hindert, maar helpt.’ Het kabinet beseft dat dit geen origineel voornemen is, maar de aanpak moet deze keer merkbaar resultaat opleveren. Een eerste stap is: zelfbeheersing in het maken van nieuwe regels. De tweede stap is: minder regels. Het doel is dat...
LEES MEER
|
© Copyright VDV Accountants - All rights reserved